生物育种产业化提速与业绩承压并行 大北农前三季度净亏损3.29亿元背后的行业逻辑
券商研报密集关注生物育种赛道,普遍认为在政策持续加码、技术不断突破的背景下,生物育种产业化正迎来新一轮高潮。行业高景气预期与个股业绩表现之间却出现了明显分化——大北农发布的三季报显示,公司前三季度净亏损达3.29亿元。这一反差引发市场广泛关注:生物育种产业化究竟进展如何?大北农的亏损又暗含哪些行业信号?
政策与技术双轮驱动,生物育种产业化进入“加速跑”阶段
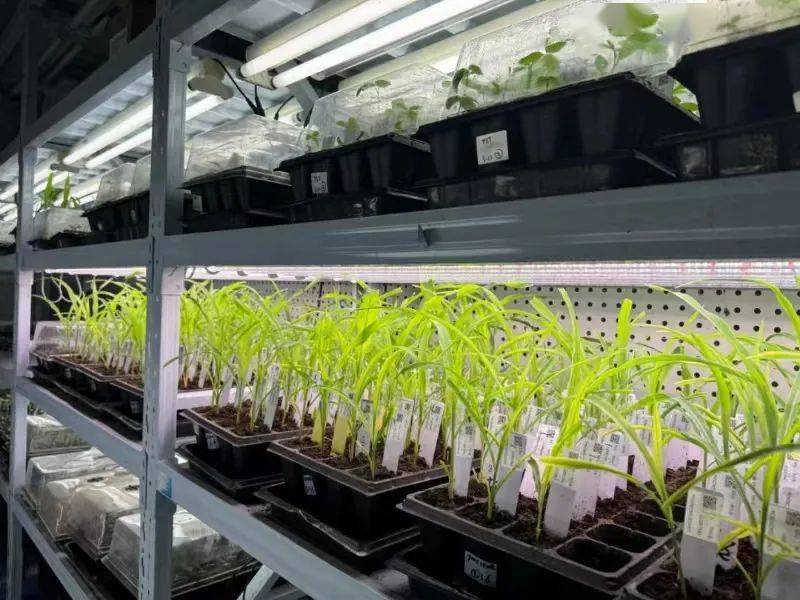
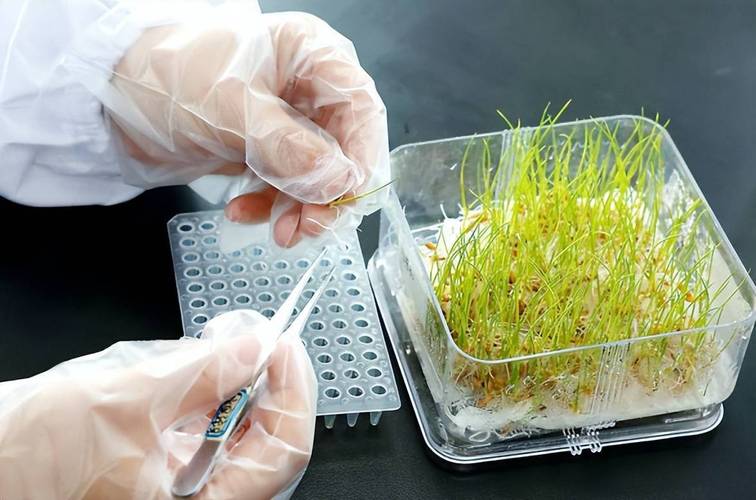
从行业层面看,生物育种已被提升至国家战略高度。今年以来,转基因玉米、大豆品种审定办法相继落地,多个转基因玉米品种获批生产经营许可证,产业化应用范围从试点逐步向更大范围推广。券商研报指出,2025年前后将是转基因作物商业化种植的关键窗口期,种子行业有望迎来量价齐升的结构性机遇。
政策端,中央一号文件连续多年强调“加快生物育种产业化步伐”,种业振兴行动方案进入深入实施阶段;技术端,国内龙头企业在基因编辑、性状转育等方面积累深厚,部分产品已具备与国际种业巨头同台竞争的能力。多家券商认为,生物育种产业化的“高潮”并非概念炒作,而是由政策落地与技术成熟共同支撑的确定性趋势。
大北农前三季度净亏损3.29亿元:转型阵痛与行业周期的叠加
在行业一片看多声中,大北农的业绩却令人唏嘘。根据公司公告,前三季度实现归属于上市公司股东的净亏损3.29亿元。对于一家在生物育种领域布局较早、研发投入较大的企业而言,这一数字背后有多重因素交织。
生猪养殖业务拖累明显。大北农的业务结构中,饲料与生猪养殖占据较大比重。2023年以来,猪价持续低位运行,养殖行业整体处于亏损区间,大北农难以独善其身。生猪业务的亏损在很大程度上抵消了饲料及种业板块的正面贡献。
生物育种研发投入高企,而商业化回报尚未充分释放。转基因性状研发、品种审定、市场推广均需要长周期、高强度的资金支持。大北农在生物育种领域布局领先,研发费用常年维持在较高水平,但在产业化初期,收入端尚不能完全覆盖投入。种子业务的放量仍需等待终端种植面积的进一步扩大。
资产减值等因素也对当期利润造成冲击。养殖资产在行业低谷期面临减值压力,进一步加剧了账面亏损。
行业分化加剧,生物育种“含金量”有待业绩验证
大北农的亏损并非个案,而是反映了生物育种产业化初期的典型特征:战略方向明确,但财务回报滞后。当前种业上市公司中,真正依靠生物育种实现盈利大幅增长的企业仍然稀少,多数公司处于“投入换未来”的阶段。
券商研报在看好产业化前景的也开始提示分化风险。具备核心性状、品种储备丰富、商业模式清晰的企业有望在产业化浪潮中脱颖而出;而仅靠概念驱动、缺乏实际产品落地的公司,则可能面临估值与业绩的双重压力。
展望:产业化高潮需以企业盈利为锚
生物育种产业化无疑是中国种业跨越式发展的重大机遇,但行业的“高潮”最终需要企业的“盈利”来确认。大北农的3.29亿元亏损,既是养殖周期与研发投入叠加的结果,也为市场提供了一个冷静观察的窗口:在政策红利与技术突破之后,商业化推广节奏、农民接受度、市场竞争格局等因素将决定谁能在产业化浪潮中真正受益。
对于投资者而言,生物育种赛道值得长期关注,但短期内需警惕“行业热、个股冷”的预期差。对于包括大北农在内的种业企业来说,加快性状商业化落地、优化业务结构、平滑养殖周期波动,将是扭亏为盈并兑现生物育种价值的关键所在。
如若转载,请注明出处:http://www.cltcs777.com/product/51.html
更新时间:2026-10-03 03:28:43